1. 摘要
欧盟对包装材料中重金属的限定可追溯至1994年《包装和包装废弃物指令》(94/62/EC)第11条,确立了铅、镉、汞、六价铬合计浓度不超过100 mg/kg的限值。2025年2月11日,欧盟以《包装和包装废弃物法规》(Regulation (EU) 2025/40,PPWR)取代原指令,将重金属限值纳入第5条并于2026年8月12日起统一强制执行。法规在欧盟全体成员国直接适用,违规处罚最高达全球年营业额4%—6%。中国包装行业2024年规模以上企业19473家,营业收入20686.59亿元,进出口总额494.98亿美元。本文从规制演进、技术内涵、产业冲击、应对路径四个维度分析,认为重金属限定的实质影响不在于限值本身的技术难度,而在于其触发的全供应链合规成本重构与市场准入筛选效应。
2. 引言
包装是跨国贸易中受环境规制影响最为直接的领域之一。欧盟自20世纪90年代起通过指令体系对包装材料的环境性能设定约束,重金属含量限制是其中最早确立、执行最为持续的技术指标。长期以来,中国包装企业对94/62/EC指令下的100 ppm限值已有一定认知,但该指令由各成员国自行转化执行,执法宽严不一,部分企业通过进口商担保或抽检概率规避了实质性合规投入。
2025年PPWR出台改变了这一格局。法规的法律位阶高于指令,其条款无需成员国转化即可在欧盟全境直接适用。2026年8月12日起,所有投放欧盟市场的包装——无论纸质、塑料、金属、玻璃还是复合材料——均须满足四项重金属总量≤100 mg/kg,且不设库存过渡期。此前依赖"低概率抽检"维持出口的企业将直接面临海关扣柜、退运乃至罚款风险。
中国是全球包装产业第一生产大国。据中国包装联合会统计,2024年全国包装行业规模以上企业19473家,营业收入20686.59亿元,利润总额990.99亿元,进出口总额494.98亿美元。仅纸包装领域,瓦楞纸包装企业即超过13万家,产量居全球首位。欧盟是中国包装产品的重要目的地:2023年仅塑料袋对欧盟出口即达48.7万吨、约12.3亿美元;2024年塑料复合软包装对欧盟出口额68.3亿美元。如此规模的产业暴露面,使欧盟重金属规制的任何收紧都会通过成本、订单、技术标准三条路径传导至国内数以万计的企业。现有研究多聚焦于PPWR的可回收设计、数字产品护照等新增义务,对重金属这一"旧指标新执行"的维度关注不足。
3. 欧盟包装重金属规制的演进与制度逻辑
3.1 从94/62/EC到PPWR:法规位阶的跃升
1994年12月20日,欧洲议会和理事会发布94/62/EC指令,首次在欧盟层面建立包装与包装废弃物的统一管控框架。其第11条规定,包装或包装组件中铅、镉、汞、六价铬四种重金属的浓度之和须分阶段达标:生效两年后不超过600 ppm,三年后不超过250 ppm,五年后不超过100 ppm。100 ppm的终值自1990年代末起即成为欧盟包装市场的事实标准。
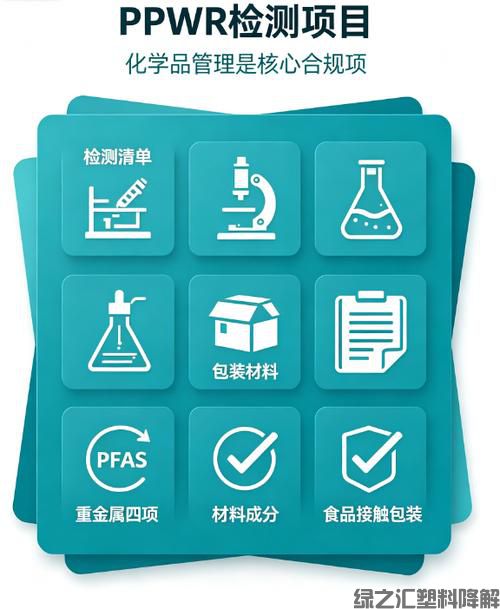
2025年1月22日,欧盟官方公报发布《包装和包装废弃物法规》(Regulation (EU) 2025/40),2月11日正式生效。PPWR第5条延续四项重金属合计≤100 mg/kg的限值,但在三方面实现制度强化:其一,法律形式从指令变为法规,在27个成员国直接适用,消除了成员国转化差异导致的执法洼地;其二,适用范围覆盖所有包装类型,不再因材质或用途设例外(铅晶玻璃等极少数历史豁免除外);其三,与PFAS限制、可回收性能、最小化要求等义务共同构成全生命周期合规框架,重金属检测成为符合性声明(DoC)的必要组成部分。PPWR自2026年8月12日起适用,未设库存过渡期,此后到港货物包装须即时合规。
3.2 环境逻辑与贸易效应
欧盟对包装重金属实施总量控制的科学依据在于:含重金属的包装废弃物进入填埋或焚烧后,铅、镉等元素可能通过渗滤进入土壤和地下水,或通过焚烧飞灰进入大气,构成长期环境暴露风险。四项重金属均被列入国际公约优先管控清单——铅具有神经毒性,镉为一类致癌物,汞具有生物蓄积性,六价铬具有遗传毒性。将限值设定为100 ppm而非单元素分别限值,是基于"组合毒性"考量:多种重金属的协同作用可能放大环境危害。
从贸易政策视角看,重金属限值属于典型的技术性贸易壁垒(TBT)。其形式上以环境保护为目标、对所有贸易伙伴一视同仁,但执行效果对不同发展水平国家的企业产生差异化影响。欧盟本土企业经过三十年适应期,已在原辅材料采购、工艺控制、检测体系方面形成成熟合规能力;发展中国家企业往往需从零建立供应链追溯与检测验证体系,单位合规成本显著更高。这种"形式平等、实质差异"使重金属限值客观上发挥了市场筛选器的作用。
4. 重金属限值的技术内涵与中国包装材料的风险暴露
4.1 包装中重金属的来源图谱
包装材料中的重金属并非来自主体树脂或纸浆本身,而主要来源于加工助剂、着色剂与表面处理环节。铅(Pb)是最常见的风险源,主要存在于传统印刷油墨的无机颜料中——铬黄(PbCrO₄)、钼铬红(PbMoO₄)、红丹(Pb₃O₄)等铅基颜料因色彩鲜艳、遮盖力强、耐候性好,长期用于彩色纸箱、塑料彩印膜印刷;PVC加工中的铅盐热稳定剂、金属包装防锈涂层也是重要来源。镉(Cd)主要来自镉黄(CdS)、镉红(CdSe/CdS)等高饱和度颜料,以及镉盐PVC稳定剂。六价铬(Cr(VI))与镀锌钝化处理、铬系颜料及金属化膜层相关。汞(Hg)在现代包装中已较少见。
颜色越鲜艳、饱和度越高的包装产品,重金属超标概率越大。深色印刷彩盒、再生料包装因颜料浓度高或回收料成分复杂,属于高风险品类。从材质看,PVC薄膜因需添加热稳定剂而风险较高,PE/PP薄膜风险相对较低;纸质包装的风险主要集中在印刷油墨层与涂层。
重金属元素 | 典型来源 | 高风险包装类型 | 风险等级 |
铅 Pb | 铬黄、钼铬红、红丹等油墨颜料;PVC铅盐稳定剂;防锈涂料 | 彩色印刷纸箱、PVC膜、金属罐涂层 | 极高 |
镉 Cd | 镉黄、镉红颜料;镉盐热稳定剂;金属镀层 | 高饱和度彩印膜、PVC制品 | 极高 |
六价铬 Cr(VI) | 铬绿颜料;镀锌钝化液;镀金属膜层 | 绿色系印刷品、金属包装 | 中—高 |
汞 Hg | 历史遗留防腐剂;某些荧光材料 | 老旧配方产品(已较少见) | 较低 |
4.2 中国包装企业的合规能力断层
中国包装产业的结构性特征是企业数量庞大但集中度低。2024年规模以上企业近2万家,规模以下企业更为可观——仅瓦楞纸包装领域即超过13万家。大量中小企业以代工模式运营,依赖下游品牌商或进口商提供技术要求,自身缺乏对原辅材料重金属含量的主动管控能力。在94/62/EC指令时代,由于欧盟执法以市场抽查为主,不少中小企业通过"不检测、不声明、靠进口商兜底"维持对欧出口。
PPWR实施后,法规要求制造商或进口商出具符合性声明,保留技术文档备查,海关在清关环节可要求提供DoC及检测报告。2026年8月12日后,已有多起中国出口纸箱因重金属超标、缺少符合性声明在欧盟港口被拦截,部分企业面临单批次最高5万欧元罚款并被列入RASFF通报。从检测能力看,四项重金属总量检测需采用EN 71-3、EN 1122等标准消解,通过ICP-MS或ICP-OES测定,六价铬需比色法单独测定,一套完整检测费用在3000至8000元/批次,多SKU企业年度检测费用可达数十万元。
5. 对中国包装材料产业的冲击维度
5.1 合规成本的显性化与利润压缩
第一重冲击是合规成本从隐性向显性的转化。指令时代合规成本是"或有成本",仅在被抽检不合格时发生;法规时代检测、认证、材料替代、授权代表等费用成为每批出口货物的固定前置成本。根据行业调研,合规成本结构包括:材料检测费3000—8000元/批次,标签印刷升级约0.02元/个,欧盟授权代表年费1000—3000欧元,以及原辅材料台账管理成本。对于年出口额500万美元以下的中小企业,合规成本占出口额比重可能达3%至5%,而2024年全国包装行业规上企业利润率仅约4.79%,合规成本上升可能直接吞噬大部分利润。材料替代方面,含铅镉的传统无机颜料需替换为复合钛黄、铋钒黄、有机颜料等无重金属方案,部分环保颜料单价是传统颜料的2至3倍。2024年中国对欧盟出口塑料复合软包装总额同比下降6.7%,行业分析将合规成本上升列为主要因素。
5.2 市场准入风险与供应链重构
第二重冲击是市场准入门槛的实质性抬高。PPWR赋予欧盟海关清关环节查验包装合规性的权力,不合格货物将被扣留、退运或销毁,并可能触发RASFF通报。2026年1至7月,欧盟RASFF共通报食品接触材料不合格78起,其中中国(含港澳台)41起,占比超53%,重金属迁移是主要违规原因之一。一旦被RASFF通报,后续出口货物将面临更高抽检概率,形成"一次违规、持续受限"的连锁效应。
市场准入风险正推动欧盟进口商重构供应链。欧洲品牌商和零售商开始将包装采购向具备完整检测能力与合规体系的头部供应商集中,要求中小供应商提供更严格的原辅材料溯源,部分买家将合规条款写入采购合同,约定不合格货物的退运费与罚款由供应商承担。压力从下游品牌商向上游包装制造商、再向油墨颜料供应商逐层传导,重塑着供应链的成本分配与话语权结构。浙江省作为包装出口第一大省,2024年8月宁波口岸对欧盟出口塑料制品同比增长34.5%,但增长主要来自已完成合规升级的规模企业,中小企业对欧订单份额呈下降趋势。
5.3 产业竞争格局的分化与升级
第三重冲击是产业竞争格局的加速分化。重金属合规能力正成为包装企业的核心竞争力分水岭。头部企业通过自建实验室、引入无重金属原辅材料、建立数字化追溯体系,将合规成本内部化并转化为市场准入优势;中小企业则面临"合规即亏损、不合规即出局"的两难。纸包装领域,合兴包装、裕同科技等龙头已建立完善环保材料体系,受冲击有限;大量中小型瓦楞纸箱厂因使用廉价含铅油墨面临较大整改压力。塑料包装领域,PVC制品因镉铅稳定剂问题受冲击最大,部分企业转向钙锌或稀土稳定剂;PE/PP包装风险主要在印刷与复合环节,合规难度相对较低。金属包装领域,六价铬钝化向三价铬或无铬钝化转换已在推进。
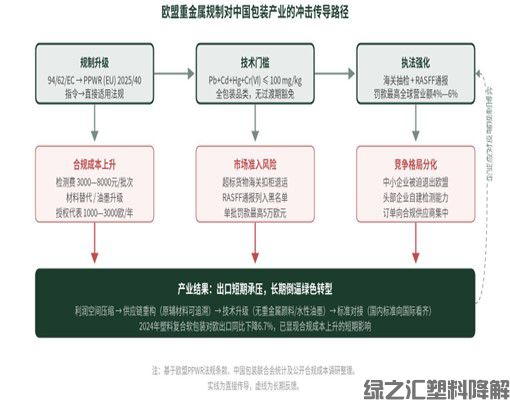
长期看,重金属规制构成"创造性破坏"力量,淘汰依赖廉价含重金属原辅材料的低端产能,为掌握无重金属着色技术、水性油墨技术、可追溯供应链管理的企业创造市场空间。大连民族大学董斌团队研发的无重金属环保颜料已实现技术突破,湖南巨发等企业也在推进复合钛黄、铋钒黄等替代产品产业化。国家工信部等部门自2012年起连续发布《国家鼓励的有毒有害原料替代品目录》,将无铅防锈颜料、水性油墨、三价铬钝化液等列入鼓励方向。
5.4 标准对接与制度性摩擦
第四重冲击涉及标准体系的对接成本。中国食品接触材料重金属限量依据GB 4806系列标准,与欧盟EN标准在限值设定与检测方法上并不完全对应:PPWR要求四项重金属总量限值(100 mg/kg),关注环境终点;中国部分标准侧重特定模拟液中的迁移量,关注食品安全终点。企业需同时满足两套体系,检测成本与管理复杂度倍增。此外,PPWR要求的符合性声明、技术文档保存、欧盟授权代表等制度性安排,在中国企业现有质量管理体系中并无对应模块,需额外建立合规流程。
6. 产业应对的实践路径与制度回应
6.1 企业层面:从被动检测到主动设计
企业应从"事后检测"转向"事前设计",将重金属管控嵌入包装开发全流程。具体需建立三项能力:一是原辅材料合规筛查能力,对油墨、颜料、胶粘剂、涂层、稳定剂等关键辅料要求供应商提供重金属含量声明及检测报告,建立合格供应商名录;二是配方与工艺优化能力,逐步以无重金属颜料替代铅镉颜料、以水性油墨替代溶剂型油墨、以钙锌/稀土稳定剂替代铅镉稳定剂,并通过批次验证确保性能稳定;三是检测与文档管理能力,高频出口品类建立内部快速检测或与第三方机构长期合作,按欧盟要求保存技术文档与符合性声明。年出口额较大的企业应在欧盟境内设立授权代表(AR)。
6.2 行业与政策层面:公共服务与标准对标
中小企业独立承担全部合规成本并不经济,行业组织应推动建立区域性包装检测公共服务平台,提供低成本重金属快速筛查;制定与PPWR对接的团体标准,明确原辅材料重金属控制指南;组织上游颜料、油墨企业与包装制造企业对接,加速替代材料产业化。行业组织还应代表企业参与欧盟法规意见征询,就检测报告互认、技术援助等问题反馈合理诉求。政策层面,国内可从三方向推进:加快国内包装重金属管控标准与国际对标,研究将四项重金属总量限值纳入通用安全标准;加大无重金属着色技术、水性油墨、可回收材料的研发支持与产业化补贴;完善TBT预警机制,及时发布欧盟法规更新与执法动态。
7. 结论与展望
欧盟包装重金属限定从94/62/EC指令下的"软约束"演变为PPWR法规下的"硬义务",对中国包装材料产业的冲击多维且深远。短期看,检测认证成本上升、原辅材料替代支出、市场准入风险增加共同压缩出口企业利润,部分中小企业可能退出欧盟市场,2024年塑料复合软包装对欧出口同比下降6.7%已显现这一趋势。中期看,供应链重构推动订单向头部合规企业集中,产业集中度提升,同时倒逼上游颜料、油墨、稳定剂行业技术替代。长期看,重金属规制与可回收设计、数字产品护照等义务共同构成欧盟绿色贸易壁垒体系,中国包装产业须在标准对接、技术升级、供应链管理三维度系统应对。
重金属限值本身并非不可逾越的技术门槛——100 ppm通过材料替代与工艺控制完全可以实现,真正的挑战在于全供应链的合规管理能力与成本承受能力。PPWR的实施既是挑战也是契机:它加速落后产能出清,为绿色包装技术创新创造市场空间,推动国内标准与国际前沿接轨。未来随着欧盟在PFAS限制、微塑料管控、碳足迹核算等领域立法推进,包装产业绿色合规压力将有增无减,企业唯有将环境合规从成本中心转变为竞争力来源,方能在全球绿色贸易规则重构中占据主动。
主要资料来源:
1. Directive 94/62/EC, Article 11. EUR-Lex.
2. Regulation (EU) 2025/40 (PPWR), Article 5. Official Journal of the European Union.
3. 中国包装联合会:《2024年1-12月中国包装行业运行简报》。
4. 欧盟RASFF通报数据,中国WTO/TBT咨询网编译,2026年。
5. SGS: EU Packaging and Packaging Waste Regulation (PPWR) Brochure, 2025.
6. 工业和信息化部等:《国家鼓励的有毒有害原料替代品目录(2016版)》。
7. 中国塑料加工工业协会:塑料添加剂与重金属风险分析,2024年。
8. 新华网:《中国包装业探寻产业升级新路》,2026年6月。
